医療機関向け診療報酬ファクタリング|国保・社保支払基金債権の資金化

HOME 診療報酬ファクタリング

病院・クリニックイメージ


病院・クリニック向け

診療報酬ファクタリング

診療報酬の入金前に、必要な資金を早期に確保できます

強み


  • 業界最低水準手数料0.25%〜

  • 月次保険請求額の最大3ヶ月分まで調達可能

  • 担保・保証人不要、迅速対応

主な用途


  • 給与・賞与

  • 設備投資

  • 納税

  • 運転資金

※ 手数料率・買取可能額は、ご利用状況や審査結果により異なります。

サービス提供:
アクリーティブ株式会社(芙蓉総合リースグループ)
会社概要
コーポレートサイト


最終更新日 2026.07.25公開日 2021.12.28

診療報酬ファクタリングとは?

診療報酬ファクタリングとは、医療機関が国民健康保険団体連合会(国保)や社会保険診療報酬支払基金(社保)へ請求する診療報酬債権を、金融機関等へ譲渡し資金化する金融取引のことをいいます。
この仕組みは、医療機関が安定した医療を提供し続けるための資金調達手段として広く利用されています。

出典・参考:
・厚生労働省:令和6年度診療報酬改定について
・社会保険診療報酬支払基金:審査・支払の仕組み(業務の概要)

一般のファクタリングと何が違う?

一般事業会社のファクタリングは、取引先企業からの入金を担保に現金化しますが、診療報酬ファクタリングは各医療機関の国保や社保/支払基金からの入金を担保とします。

取引先の信用力が圧倒的に高い
請求先となる「社会保険診療報酬支払基金」や「国民健康保険団体連合会」は、公的な性格を持つ機関であり、民間企業のような倒産リスクや未払いリスクが極めて低いためです。

関連機関情報:
・支払基金の組織概要(関係法規:社会保険診療報酬支払基金法)
・公益社団法人 国民健康保険中央会(国保連の業務)

診療報酬ファクタリングの
お支払いの流れ

お支払いの流れ

事業者さまが、国保連や支払基金(審査支払機関)に対して有する債権を、ファクタリング会社へ売却し早期に資金化します。

通常、レセプト(診療報酬明細書)の請求から支払機関による審査を経て入金されるまでには約2ヶ月の期間を要しますが、ファクタリングはこの入金待ちの期間(タイムラグ)を短縮し、早期の現金化を実現します。

大きくは3者間に区分できますが、ファクタリング会社としては準公的機関である保険者から直接支払いを受けるため、未回収リスクが極めて低く、その分手数料も一般事業者向けのファクタリングより低く、審査も通りやすい傾向があります。

アクリーティブでは、将来債権(将来の発生を見越した債権)を含む、保険請求額の最大約3ヵ月分の資金を調達いただけます。

医療機関・クリニック向け診療報酬ファクタリングのメリット

ここでは、メリットを項目ごとに紹介します。ファクタリングは様々なメリットがある資金調達方法です。いざという時のために知っておくと便利です。

診療報酬債権を迅速(※最短1週間実績あり)に資金化し、キャッシュフローを改善

支払担当機関からの入金は、通常診療月末から約2ヶ月後(翌々月末)の入金となりますが、それを1~1.5ヶ月程短縮し、最短で診療翌月の15日頃から資金化することができ、キャッシュフローが改善します。

毎月の資金繰りが安定し、経営の予測可能性が向上

その中でも診療報酬ファクタリングは、準公的機関が請求先にあたるので信用力を疑われるケースがほとんどありません。したがってあまり財務状態の良くない法人でも利用できる可能性があります。また、融資のような約定弁済がない為、利用中の資金繰り安定化に繋がります。

国保・社保からの確実な入金により手数料が安い傾向

診療報酬ファクタリングは、国保・社保(支払基金)という準公的機関からの入金を担保にするため、未払いのリスクがほとんどありません。ファクタリング会社は保険者から直接支払いを受けられるため、未回収リスクが極めて低く、一般的な事業会社向けファクタリングと比較して手数料が安く設定されています。

担保・保証人が不要で医療機関の負担を軽減

上記と同様、診療報酬ファクタリングでは、担保・保証人が不要です。

準公的機関への債権のため審査が通りやすく利用しやすい

手数料の安さと同じ理由で、審査基準が低い傾向にあります。一般的なファクタリングで審査が必要な理由は、クライアントの取引先が倒産し、買い取った売掛金(医療機関が患者や保険者に対して有する未回収の医療費全般)が回収できなくなるリスクを判定するためです。したがってファクタリングの審査ではクライアント自身よりも請求書の宛先である取引先の信用度が重視されます。診療報酬ファクタリングの場合は国保・社保(支払基金)が取引先・請求先にあたるため、極めて信用力が高く、審査に通らない理由が少ないのです。

負債計上されないため財務指標の向上に貢献

ファクタリングは、売掛金を現金化することでキャッシュフローが改善するほか、貸借対照表のオフバランス化によりROAやROE等の財務指標の向上につながります。

デメリット

世の中の事象には必ずメリットとデメリットがあり、診療報酬ファクタリングにおいても有用なサービスである一方で、当然ながらデメリットもあります。デメリットをしっかり把握した上で利用を検討しましょう。

長期的には資金繰りが悪化するリスクがある

ファクタリングの時間的メリットと財務的注意点

ファクタリングの主なメリット:

  • 将来の入金を前倒しで受け取れる
  • 資金不足時の迅速な調達が可能

注意すべき点:

  • 手数料分だけ将来の実質入金額が減少します
  • 継続的な利用は長期的な資金繰り悪化のリスクがあります

悪質な会社の存在

ファクタリングは融資に比べ使い勝手が良い一方で法的な規制が緩く、そのため、一部の悪質な会社と契約してしまうリスクがあります。典型的な手口としては、資金繰りで困っている経営者に甘い言葉で近づき、契約直前で法外な手数料を要求したり、無断で手数料を割り増したりするというもの。資金繰りに困っている経営者は一刻も早く現金が欲しいため、言いなりになって契約してしまうケースも少なくありません。ファクタリング会社との契約時は、信頼性を十分に確認、契約書にも目を通した上で契約しましょう。

これらのリスクに対しては、
以下の対策を講じることが重要です。

長期的な資金繰り悪化への対策

このリスクを軽減するためには、ファクタリングを一時的な資金調達手段として位置づけ、長期的な財務計画を立てることが不可欠です。定期的に財務状況を見直し、ファクタリングの利用度合いを適切に調整しましょう。同時に、収益性改善や経費削減など、根本的な経営改善策を並行して実施することが重要です。また、必要最小限の金額のみをファクタリングの対象とし、可能な限り利用頻度を減らす努力をすることで、将来の入金額減少を最小限に抑えることができます。

悪質な会社を避けるための対策

信頼できるファクタリング会社を選択するためには、徹底的な事前調査が欠かせません。複数の会社を比較検討し、実績、評判、財務状況などを詳細に調査しましょう。可能であれば、他の医療機関からの紹介や評判も確認するとよいでしょう。契約内容の精査も重要です。契約書を慎重に確認し、特に手数料率、支払い条件、契約期間などの重要事項を詳細にチェックしてください。不明点があれば必ず質問し、必要に応じて弁護士や財務アドバイザーに相談することをお勧めします。

また、手数料の計算方法や全ての関連費用について、明確な説明を求めることも重要です。契約条件の変更がある場合は、必ず書面での通知を要求しましょう。可能であれば、小規模な取引から始め、会社の信頼性を確認してから取引規模を拡大するのも賢明な方法です。

最後に、契約更新時には必ず条件を再確認し、必要に応じて再交渉することを忘れないでください。他社の条件と定期的に比較し、より良い選択肢がないか検討することも大切です。

これらの対策を適切に実施することで、診療報酬ファクタリングのメリットを最大限に活用しながら、リスクを最小限に抑えることができます。慎重に検討し、自院の状況に最適なファクタリング利用方法を見出すことが、安定した医療経営につながるでしょう。

他の資金調達方法との比較

銀行融資との違い

ファクタリングは「売掛債権の売却」であり、融資のような「借入」ではありません。この違いにより、融資は負債に計上されますが、ファクタリングはオフバランス化でき、負債が増加しません。
ファクタリングは比較的容易に資金調達できる傾向があり、審査基準が異なるため、ファクタリングの方が審査通過率が高いケースが多いです。その代わり、銀行融資のほうが大きな額の資金調達が出来る場合があります。

ただし、銀行融資の審査は極めて厳しいと言われており、ある程度の業歴や事業規模と良好な経営状態がなければ低金利での融資が受けられない場合もあります。また、融資の規模によっては不動産等の担保や連帯保証人が必要となる場合がありハードルが高くなります。

診療報酬債権担保ローンとの違い

医療機関向けに診療報酬債権担保ローンというビジネスローンがあります。ファクタリングとよく似たサービスですが、明確な違いがあります。診療報酬債権担保ローンは融資形式で、毎月の分割返済が求められますが、診療報酬ファクタリングでは返済義務がなく、資金繰りの自由度が高いのが特徴です。

リースバック方式との違い

高額な医療機器や事務機器を医療機関が購入し、直後にリース会社に売却します。その後にリース会社とリース契約をし、月々のリース料を払いながら機器を使用する方法です。ファクタリングと同じく、負債を増やさずに手持ち資金を得られます。ただ、事業活動を続ける限り常に発生する診療報酬債権を売却するファクタリングとは違って、医療機器や事務機器が必要になったときしか利用できません。緊急的な資金不足に対応するためのファクタリングに対して、リースバック方式はあらたに病院を増設したり設備投資を行ったりしたい場合に用いる資金調達方法です。
両者の主な違いは、契約期間(ファクタリング:2ヶ月程度の短期、リースバック:3~7年の中長期)、資金使途(ファクタリング:制限なし、リースバック:主に設備投資)、審査基準(ファクタリング:診療報酬債権の確実性、リースバック:機器の市場価値と経営状況)にあります。医療機関は資金需要の性質や緊急性に応じて、これらを補完的に活用することが有効です。
診療報酬ファクタリングのプレイヤー

病院・クリニックなど医療分野を中心にファクタリングを提供する会社も増加しています。レセプト提供会社や医療コンサルなど、医療関連企業が提供することが多いです。

保険請求の際に発生する診療報酬債権等をファクタリング会社に売却するため、売掛先は国保・社保(支払基金)となり、3者間にあたります。未回収リスクが非常に低く、参入障壁がさらに低くなります。

診療報酬にも系統別の得意分野がある

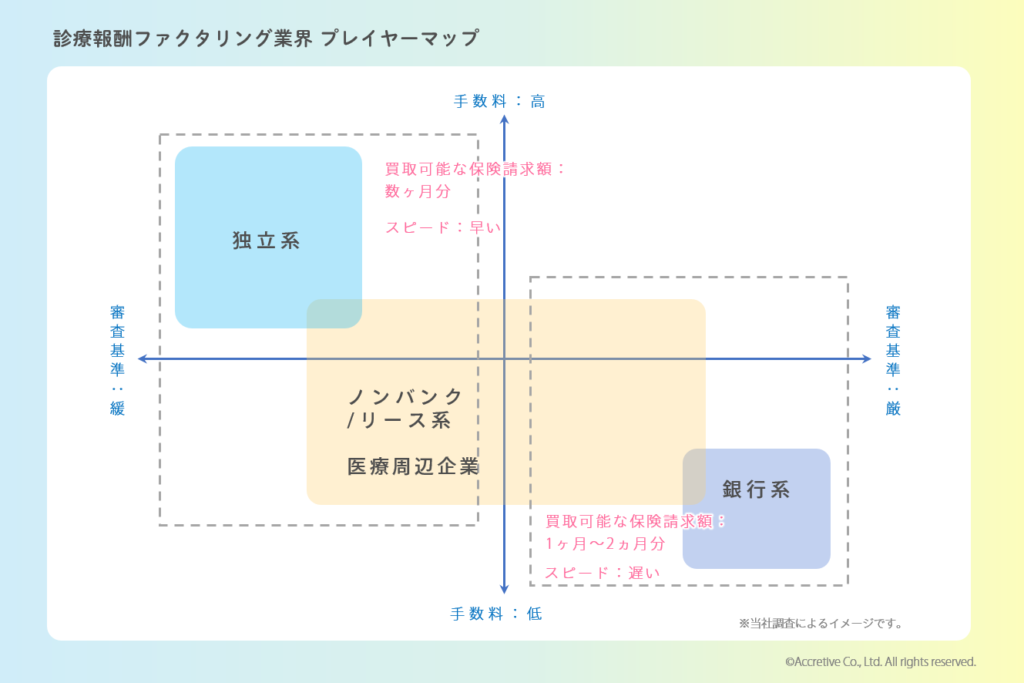
診療報酬ファクタリングにも主に銀行系・ノンバンク/リース系・独立系のプレイヤーが存在します。リスクが低いのは各社変わらないのに手数料率に大きな差があるのは、一般向けファクタリング同様、ファクタリング会社自身の規模や資金調達力が大きく影響します。

また、診療報酬ファクタリングの特徴として「将来発生する見込みの債権=将来債権」と呼ばれる債権の取扱いがあります。通常は「既に発生した債権額=上限額」として買取金額が決まりますが、診療報酬ファクタリングでは「ひと月の保険請求額(月次保険請求額)」が基準となります。ファクタリング会社によっては、月次保険請求額の「2ヵ月分(2倍の額)」や「3ヵ月分(3倍の額)」まで上限を引き上げ資金化が可能です。有床病院等の施設であれば、診療の継続性も加味して審査が出来るためです。

診療報酬ファクタリング業界のプレイヤーマップ

今度は診療報酬ファクタリング系統別プレイヤーを、手数料相場、審査基準別に簡単にマッピングしてみます。

買取額の規模感、審査基準別に簡単にマッピング

手数料の高・低の特徴は概ね一般事業者向けと変わりませんが、診療報酬ファクタリングは審査基準によって「買取可能な保険請求額」がプレイヤーごとに差があります。
大手企業になるほど審査基準が厳しく、調達額がアップする将来債権の取扱いには慎重です。ノンバンク/リース系・独立系の一部には2ヵ月~数ヵ月先の将来債権まで買取るケースもあり、場合によって手数料に差が生じる要因となります。利用の際には、希望調達額、手数料、資金化スピード、リスク等バランスをよく吟味して会社を選ぶことが大切です。

「6ヶ月分」以上の将来債権の売却には注意

アクリーティブでは有床の施設に限り「月次保険請求額最大3ヵ月分まで買取可能」としています。これまでに培った審査・与信管理のノウハウがあることで3ヵ月先までの買取を比較的低い手数料率で提供しています。

しかし、中には大したノウハウも無いまま高い手数料を取る目的で6ヶ月分以上買取を行うような悪質な独立系会社も存在します。目先では多額の資金が手に入り魅力的に感じますが、高額な手数料負担が資金繰りを圧迫する可能性もあるため、過度な将来債権の売却はおすすめしません。他の資金調達を含めた、慎重な判断が必要となります。

アクリーティブの診療報酬ファクタリングが選ばれる理由

  • 01
    業界最低水準の手数料0.25%~!
    コストを抑えた資金調達が可能

    診療報酬ファクタリングの手数料は業界最低水準の0.25%~。
    芙蓉総合リースグループ(東証プライム上場)の資金調達力を活かし、低コストでのサービス提供を実現しています。
    医療機関の収益を最大限確保しながらキャッシュフローの改善が可能です。

  • 02
    少額から買取OK!
    最大で診療報酬の保険請求額
    3ヵ月分の買取にも対応

    買取金額に下限も上限も設定していません。
    開業間もないお客さまなど、保険請求額が100万円未満のお客さまにもご利用頂いております。
    有床施設(20床以上)であれば、保険請求額3ヵ月分相当の買取にも対応しています。

  • 03
    必要書類提出後、
    最短1~2週間でご入金可能

    必要な書類をご提出いただいてから、審査→契約→入金まで最短1~2週間で資金調達を行うことが可能です。
    施設の修繕工事など、急な資金ニーズにも対応させていただきます。

  • 04
    保証人は原則不要、
    申込も簡単!

    保証人は原則不要で、申込手続きも必要書類を専用サイトからアップロードするだけ!お申し込みから審査結果確認までの手続きがオンラインで完結します。

  • 05
    医療分野専任スタッフに
    資金繰りのご相談が可能です!

    アクリーティブの医療分野ファクタリング実績は年間2000億円超!経験豊富な専任の担当者が、実績に基づいた専門的見地から資金繰りのご提案・アドバイスをさせていただきます。

  • 06
    業ISO 27001認証取得済み!
    万全の情報セキュリティ体制で安心

    「ISO 27001」(情報セキュリティマネジメントシステム)の認証を取得しています。診療報酬債権の早期支払いサービスも認証対象業務に含まれており、患者様の個人情報や医療機関の機密情報を厳格に管理。国際基準に基づいた情報セキュリティ体制で、安心してご利用いただけます。

このような課題を解決します!We will solve such problems

  • 01
    設備投資をしたいが、資金が足りない
    借入+αの資金調達で資金繰りの悩みが解消します

    金融機関からの借入だけでは対応できない。そういった場合に、アクリーティブの診療報酬ファクタリングを施設の建替え・医療機器の入替・電子カルテ導入等の設備投資資金として幅広くご利用いただけます。
  • 02
    賞与資金や退職金など一時的にまとまった資金が必要になったが、資金調達に苦労している
    資金使途自由でスピーディーに調達できます

    急な出費が発生しすぐに資金が必要な場合、アクリーティブの診療報酬ファクタリングなら短期間で調達可能、資金使途も自由です。賞与資金や運転資金のほか、納税資金としてご利用いただくケースもございます。
  • 03
    他社から資金を調達しているが、金利・手数料が高いと感じている
    毎月の重いコスト負担を軽減できます

    アクリーティブの診療報酬ファクタリングは、手数料:月0.25%~(年率換算3.0%~)。業界最安水準です。他社サービスからの切り替えで、資金調達コストの削減が図れます。全国各地の金融機関とも提携しており、信頼性も高いサービスです。

診療報酬ファクタリングの
ご利用シーンの例Example of usage scenario

  • 01

    開業資金、設備投資資金

  • 02

    運転資金

  • 03

    季節性による資金繰りの悪化

  • 04

    税金対策

診療報酬ファクタリングにおける手数料・掛目・買取可能額の比較

診療報酬ファクタリングを検討する際は、手数料だけでなく、入金までのスピード、担保・保証人の有無、会計上の扱い、利用しやすいケースをあわせて比較することが重要です。

アクリーティブの診療報酬ファクタリングは、診療報酬債権を活用して早期に資金化できるサービスです。銀行融資や一般ファクタリングと比較しながら、自院・自施設に合った資金調達方法をご確認ください。

比較項目当社の診療報酬ファクタリング銀行融資一般ファクタリング
資金調達の仕組み診療報酬債権を売却して早期資金化します。借入ではないため、有利子負債を増やさずに資金調達が可能です。金融機関から借入を行い、元本と利息を返済します。売掛債権を売却して早期資金化します。借入ではないため、有利子負債を増やさずに資金調達が可能です。
対象となる債権診療報酬、介護報酬、調剤報酬など、医療・介護関連の公的報酬債権に対応しています。債権そのものは対象となりません。一般企業の売掛債権が中心で、診療報酬債権に対応できるか確認が必要です。
手数料・コスト手数料は月々0.25%〜で利用できます。条件により異なるため、個別見積もりで確認できます。金利は会社により異なりますが、比較的低い傾向があります。但し、保証料や事務手数料が発生する場合があります。手数料は会社や契約形態によります。
掛目診療報酬債権の一定割合を早期資金化できます。掛目は審査内容により決まります。一般的に掛目という考え方ではなく、返済能力や担保状況などにより融資額が決まります。売掛債権の一定割合を早期資金化できます。掛目は審査内容により決まります。
買取・調達可能額最大3か月分の診療報酬債権をまで買取対象にできます。審査結果や融資枠により、まとまった資金調達が可能です。売掛債権の金額や売掛先の信用力により、調達可能額が左右されます。
入金スピード診療報酬の通常入金を待たずに、審査・契約後に早期資金化できます。申込から審査、契約、入金まで時間がかかる場合があります。比較的短期間での資金調達が可能です。
担保・保証人原則として不動産担保や第三者保証人は不要です。担保や代表者保証を求められる場合があります。原則として不動産担保や第三者保証人は不要です。
会計上の扱い債権売却のため、借入金ではありません。有利子負債計上を抑えたい場合に適しています。借入金として有利子負債に計上されます。債権売却のため、借入金ではありません。有利子負債計上を抑えたい場合に適しています。
審査で見られるポイント診療報酬債権の内容、請求状況、入金見込みなどが重視されます。決算内容、返済能力、担保、事業計画などが総合的に審査されます。売掛先の信用力、債権内容、取引履歴などが確認されます。
向いているケース診療報酬の入金前に、給与、賞与、設備投資、納税、運転資金を確保したい医療機関に向いています。長期的な設備投資や大規模な資金調達に向いています。一般企業の売掛債権を早期資金化し、運転資金を確保したい場合に向いています。
注意点将来入金予定の診療報酬を前倒しで資金化するため、継続利用時は資金繰り計画が重要です。早期資金調達をご希望の場合、スケジュールを金融機関とご調整ください。また、審査結果によっては希望どおりの融資条件にならない場合があります。診療報酬債権に対応していない会社や、手数料が高い会社もあるため注意が必要です。
総合評価医療・介護・調剤・歯科などの診療報酬債権を早期資金化したい場合に適しています。長期資金や設備投資には有効ですが、審査や入金までに時間がかかる場合があります。一般的な売掛債権には対応しやすい一方、診療報酬債権への対応可否を確認する必要があります。

アクリーティブの診療報酬ファクタリングは、銀行融資のような借入ではなく、診療報酬債権を活用した資金調達方法です。そのため、有利子負債を増やさずに早期資金化したい医療機関・介護事業者・調剤薬局・歯科医院に適しています。

一方で、将来入金予定の診療報酬を前倒しで資金化する仕組みのため、継続的に利用する場合は、翌月以降の資金繰りも含めて計画的に活用することが大切です。手数料や買取可能額、掛目はご利用状況により異なるため、まずは無料見積もりで条件をご確認ください。

活用事例Use of examples

  • 医療法人 A様

    医療法人 A様広島県 / 120床(一般・療養)月次保険請求額 1億2,000万円

    「新棟建替えに伴う一時的なキャッシュフローの悪化を、低コストな診療報酬ファクタリングで解決」

    導入の概要

    項目詳細
    所在地 / 業種広島県 / 120床(一般・療養)
    月次保険請求額1億2,000万円
    調達額3億円
    主な用途資材高騰に伴う建替え費用の補填、および運転資金の確保
    Before
    導入前の経営課題
    老朽化した病棟の建替え計画を進行中。WAM(福祉医療機構)および地銀からの融資は決定していたものの、昨今の資材高騰により建築費が当初予算を20%超過。

    キャッシュフローの逼迫
    自己資金の持ち出しが増え、月々の手元現預金が月商の0.5ヶ月分まで低下。

    銀行融資のタイムラグ
    追加融資の審査には3ヶ月以上を要する見込みで、工期に合わせた支払いに間に合わないリスクがあった。

    コストへの懸念
    一般的なファクタリングは手数料率が高く、利益を圧迫することを危惧。
    After
    導入後の経営指標の変化
    アクリーティブの診療報酬ファクタリングを導入し、診療報酬(3ヶ月分)を早期現金化。

    自己資本比率の安定
    負債(借入)を増やさずに資産を現金化したため、財務バランスを維持。

    ROA(総資産利益率)の改善
    資金繰り改善により、仕入れの早期決済割引(早期支払割引)を適用。結果として、ROAが前年比 +0.8pt 向上。

    資金余裕度
    現預金保有月数が0.5ヶ月 → 2.5ヶ月に回復し、経営の心理的圧迫が解消。
    Q&A
    院長インタビュー

    なぜ、他にも選択肢がある中でアクリーティブを選んだのですか?

    正直、ファクタリングには『手数料が高い』というネガティブな印象がありました。しかし、担当者から提示された料率は銀行融資と比較しても十分に合理的で、なにより**『診療報酬』という資産を効率的に活用する**という考え方に納得できました。

    導入までのスピード感はいかがでしたか?

    新棟の支払い期限まで1ヶ月を切るタイトなスケジュールでしたが、広島の現場まで足を運んでくださり、迅速な審査と契約を行っていただけました。おかげで工期を遅らせることなく、無事に竣工を迎えることができました。

  • 医療法人 B様

    医療法人 B様大阪府 / 小児科・内科・アレルギー科月次保険請求額 800万円

    「季節による減収と採用コストが重なる時期を、診療報酬2ヶ月分の早期資金化で乗り切る」

    導入の概要

    項目詳細
    所在地 / 業種大阪府 / 小児科・内科・アレルギー科
    月次保険請求額800万円
    調達額1,500万円(保険請求額 約2ヶ月分)
    主な用途職員(看護師・事務)の採用費、夏季の運転資金、納税資金
    Before
    導入前の経営課題
    小児科特有の季節変動(夏場が閑散期)に加え、将来的な分院展開を見据えた人材確保が課題となっていました。

    季節指数の影響
    夏場(7〜8月)は冬場に比べ医業収入が約30%減少。固定費の支払いが持ち出しになる月があった。

    採用コストの集中
    欠員補充とサービス向上のため、看護師2名・受付事務1名の採用を強化。紹介会社への手数料支払いが重なり、一時的に現預金が枯渇。

    納税時期の重複
    法人税等の支払い時期と重なり、銀行からの追加融資を検討したが、実行までに1ヶ月半かかると言われ、支払期限に間に合わない懸念。
    After
    導入後の経営指標の変化
    保険請求額の2ヶ月分(1,500万円)」を早期化

    流動比率の向上
    短期的な支払い能力を示す**流動比率が120% → 180%**に向上。手元資金に余裕が生まれたことで、経営判断のスピードが上がった。

    採用の成功
    資金の裏付けがあったことで、躊躇なく優秀な人材を確保。結果として待ち時間の短縮につながり、患者満足度および1日平均来院数が5%増加。

    精神的ゆとり
    毎月のレセプト請求が即座に現金化される仕組みを作ったことで、翌年以降の「夏枯れ」に対する不安が解消。
    Q&A
    院長インタビュー

    今回、アクリーティブを利用されたきっかけは何でしたか?

    顧問税理士からの紹介です。夏場の減収時期に大型の採用が重なり、一時的にキャッシュがショートする懸念を相談したところ、『銀行融資以外の選択肢として、手数料の安い診療報酬ファクタリングがある』と勧められました。

    他社ではなく、アクリーティブに決めた理由は?

    他社は『請求額の1ヶ月分まで』という制限が多い中、アクリーティブさんは将来の請求分を含めた2ヶ月分まで柔軟に対応してくれた点です。これにより、採用費だけでなく納税資金まで一気にカバーでき、資金繰りの悩みから一気に解放されました。

    同じ悩みを持つ先生方へ一言お願いします。

    クリニック経営において、採用は『投資』です。良い人材を逃さないためには、タイミングが重要。一時的な資金不足でチャンスを逃すくらいなら、手数料を必要経費と割り切り、アクリーティブさんのような信頼できるパートナーを頼るべきだと思います。

  • 医療法人 H様

    医療法人 H様大阪府 / 耳鼻咽喉科・アレルギー科月次保険請求額 1,000万円

    「賞与支給直前のキャッシュフロー不足を解消。離職リスクを回避し、強固な組織体制を維持」

    導入の概要

    項目詳細
    所在地 / 業種大阪府 / 耳鼻咽喉科・アレルギー科
    月次保険請求額1,000万円
    調達額1,000万円(保険請求額 1ヶ月分)
    主な用途職員への夏季賞与(ボーナス)原資
    Before
    導入前の経営課題
    例年、花粉症シーズン(2〜4月)の収益を賞与原資に充てていましたが、今年は異例の早期終息により、5〜6月の医業収入が予測を20%下回りました。

    賞与資金の不足
    支給予定日まで残り3週間を切る中、現預金だけでは全職員への満額支給が困難な状況に。

    銀行融資の限界
    既に新設備(電子カルテ・検査機器)のローンがあり、追加融資の審査には時間がかかり、支給日に間に合わないリスクがあった。

    離職リスクへの懸念
    看護師・医療事務の採用難が続く中、賞与の減額や支給遅延は、**スタッフの士気低下や離職(離職率の上昇)**に直結する深刻な経営問題であった。
    After
    導入後の経営指標の変化
    アクリーティブの診療報酬ファクタリングにより、最短スケジュールで1,000万円を調達。

    従業員エンゲージメントの維持
    予定通り満額の賞与を支給。離職者はゼロ、**「職員定着率100%」**を継続。

    財務の健全性
    負債を増やさずに資産(診療報酬債権)を現金化したため、自己資本比率を低下させることなく、B/S(貸借対照表)のスリム化を維持。

    ROA(総資産利益率)の安定
    借入利息による利益圧迫を避け、手数料を単発の経費として処理することで、通期のROAを目標の8%台でキープ。
    Q&A
    院長インタビュー

    賞与資金の調達に、なぜファクタリングという選択肢を選ばれたのですか?

    一番の理由は『スピード』です。賞与支給日まで残りわずかという段階で、銀行の追加融資を待つ余裕はありませんでした。ファクタリングは借金ではなく、既に確定している売上(診療報酬)の早期化ですので、決算書上の見栄えを悪くせずに資金を確保できる点が、当法人の財務方針に合致していました。

    アクリーティブを利用して感じたメリットは?

    とにかく事務手続きがスムーズでした。大阪支店の担当者の方が弊院の状況をすぐに理解してくださり、タイトな期日を厳守してくれました。また、手数料体系が明確で、後から追加費用が発生する心配がなかったことも、安心して申し込めた要因です。

    導入後の変化について教えてください。

    無事に賞与を支給でき、スタッフも一安心した様子でした。経営者として、スタッフとの信頼関係にヒビを入れることなく乗り切れたことが最大の収穫です。スポット利用が可能なので、今後も突発的な資金ニーズが発生した際の『バックアッププラン』として非常に心強く感じています。

  • 個人事業主 B様

    個人事業主 B様静岡県 / 整形外科・リハビリテーション科月次保険請求額 3,000万円

    「急な資金ニーズにも迅速対応。膨らむ運転資金と賞与支払いの重複を、最小限の手間で解決」

    導入の概要

    項目詳細
    所在地 / 業種静岡県 / 整形外科・リハビリテーション科
    月次保険請求額3,000万円
    調達額3,000万円(保険請求額 1ヶ月分)
    主な用途夏季賞与、医薬品・診療材料の買掛金支払い、および運転資金
    Before
    導入前の経営課題
    地域ニーズに応えるべくリハビリスタッフを増員し、新患数が増加。売上は好調だったものの、個人事業主ゆえの財務管理の難しさに直面していました。

    急激な成長による資金ギャップ
    患者数増加に伴い、医薬品や材料の仕入れ代金(買掛金)が急増。診療報酬が入金される2ヶ月先までの「タイムラグ」が経営を圧迫。

    キャッシュフローの乖離
    設備投資の支払いと職員への賞与時期が重なり、一時的に手元現預金が月商の1ヶ月分を切る事態に。

    銀行融資の壁
    銀行の追加融資は検討中だったが、決算期のタイミングもあり、希望する「2週間以内」の着金は困難という回答。
    After
    導入後の経営指標の変化
    アクリーティブの診療報酬ファクタリングを利用し、請求から最短での現金化を実現。

    自己資金比率の維持
    借入金(負債)を増やさずに運転資金を確保したため、自己資本比率を良好な状態で維持。将来の本融資(設備投資用)への影響を最小限に抑えた。

    支払利息の抑制
    短期間のスポット利用により、長期借入に比べて将来的な利息負担を負わずにキャッシュフローを正常化。

    手元流動性の確保
    現預金月商比を0.8ヶ月 → 1.8ヶ月まで回復させ、不測の事態に備える経営体制を構築。
    Q&A
    院長インタビュー

    今回はなぜ、急ぎでの資金調達が必要になったのでしょうか?

    ありがたいことに患者数が増え、スタッフも増員しました。しかし、その分だけ材料費や人件費が先行して出ていくことになり、さらに賞与時期が重なったことで、計算していた以上のキャッシュが必要になってしまったんです。銀行融資を待っていては、スタッフへの賞与支払いや仕入れ先への支払いに間に合わない可能性がありました。

    個人事業主として、手続きに不安はありませんでしたか?

    一番驚いたのは、**『必要書類の少なさ』と『審査の早さ』**です。日々の診療に追われている身としては、銀行のような膨大な書類準備は大きな負担になります。アクリーティブさんはレセプトの控えなど基本的な書類でスピーディーに進めてくれたので、診療に支障をきたすことなく申し込めました。

    導入を決めた最大のポイントは何ですか?

    担当者の方の対応です。こちらの事情を汲んで、入金日を確実に約束してくれた。あの安心感は大きかったですね。手数料も想定よりリーズナブルで、これなら『一時的な保険』として利用する価値が十分にあると感じました。

お申込・お支払の流れPayment flow

ファクタリング お申込〜入金フロー
STEP 01お見積りフォームで依頼

STEP 02書類提出Medicare in

STEP 03審査最短2営業日

STEP 04ご契約書類返送・通知

STEP 05ご入金最短1〜2週間
申込〜入金まで最短1〜2週間
※ STEP02〜04はオンライン完結。対面・郵送不要(契約書の捺印返送のみ郵送)

【図解】診療報酬 入金までのタイムライン

通常の入金サイクルとファクタリング利用時の違いを、時系列で比較しました。資金化までの期間を最大約1.5ヶ月前倒しできます。

医療機関向け請求先:国保連・支払基金診療報酬 入金までのタイムライン
通常
月末翌月10日翌々月末
診療・請求
審査支払機関による審査期間(約50日)
入金
(翌々月末)
約2ヶ月の入金待ち(設備・人件費・賞与などが先行して発生)
ファクタリング利用時
診療・請求
申込〜審査(最短2営業日)
早期入金(最短翌月15日)
保留金清算
約1〜1.5ヶ月 短縮
資金化タイミングを最大約1.5ヶ月前倒し賞与・設備投資・納税など急な資金需要にも対応できます有床施設(20床以上)は最大3ヶ月分の調達が可能

診療報酬ファクタリングの
ご利用条件Terms of use for medical fee factoring

対象債権
診療報酬債権

※ その他施設分の報酬等債権についてまとめてお申し込みいただくことも可能です。

買取金額
有床施設(病床数20床以上の病院等)
:月次保険請求額の1~3ヵ月分相当

無床施設(病床数19床以下のクリニック等)
:月次保険請求額の1~2ヵ月分相当

手数料率
月々0.25%~(年率換算3.0%~)

※ご契約時に別途事務手数料がかかる場合があります

掛目
請求額の80~95%

※保留金5~20%については国保連・支払基金からの入金後、毎月ご清算します
※掛目=買取率(保険請求額に対する資金化割合)

契約期間
1~5年間(更新可能)
入金日
毎月最短15日
保証人
原則不要
対応エリア
全国対応
審査書類
●事業所情報(指定通知書)

●保険請求入金資料(診療報酬請求書、支払決定額通知書)

●納税証明書

●財務資料(確定申告書/決算書/勘定科目内訳 等)

●口座情報(通帳写し等)

※追加資料は個別ご案内させていただきます。

※ファクタリングサービスのご利用に際しては、当社所定の審査がございます。また、掛目・手数料率については、上記条件から変更となる場合がございます。

診療報酬ファクタリングの
よくある質問Frequently Asked Questions

ファクタリングに関するよくあるご質問をご紹介します。

診療報酬債権担保融資とはどう違うのですか?

ファクタリングは債権の買取であり、融資(借入)とは異なる資金調達手段です。貸借対照表の負債にも計上されませんので、オフバランス化を図ることができます。
また、一般的にファクタリングの方が融資より審査・手続きが簡便で短期間で資金が調達できる傾向があります。

赤字決算ですが、申し込みは可能ですか?

はい、可能です。お申し込み後に審査がございますが、赤字決算・債務超過でも資金調達可能なケースが多々ございます。

既に銀行から融資を受けていますが、ファクタリングは併用できますか?

はい、併用可能です。ファクタリングは「債権の売却」であり借入ではないため、銀行融資と併用いただけます。
ただし、一部の融資契約では債権譲渡時の届出義務が含まれる場合がありますので、ご不安な場合は事前に当社へご相談ください。

病床稼働率が低下していますが、審査に影響しますか?

病床稼働率の一時的な低下があっても、診療報酬債権の健全性が保たれていればご利用可能です。
医療機関の審査では、病床稼働率よりも「国保・社保からの入金確実性」と「レセプト請求の安定性」を重視します。
例えば、新病棟開設直後や診療科の再編成期など、一時的に稼働率が下がるケースでも対応実績がございます。
ただし、掛目を調整させていただく場合や、買取額を現在の月次請求額の1~2ヶ月分に限定する場合がございます。

電子カルテやレセコンのリプレイス費用として利用できますか?

はい、電子カルテやレセプトコンピュータ(レセコン)のリプレイス費用としてご利用いただけます。
資金使途は自由ですので、医療情報システムの更新、PACS(医用画像管理システム)の導入、オーダリングシステムの刷新など、院内DX推進のための投資にも幅広くご活用いただいております。
特に診療報酬改定に伴うシステム改修が必要な時期は、ファクタリングで資金を確保し、スムーズに対応されている医療機関様が多くいらっしゃいます。

医師会や病院団体に知られることはありませんか?

医師会や病院団体に知られることは一切ございません。
当社は守秘義務を厳格に遵守しており、お客様の情報を許諾なく第三者に開示することはございません。
医療機関のプライバシーを最優先に考えておりますので、安心してご利用ください。

全国の医療機関に対応する診療報酬ファクタリングRegional Service

東京・大阪・名古屋・福岡をはじめ、全国の病院・クリニックの資金調達をサポートしています。

地域別の診療報酬ファクタリング活用事例

  • 東京都の中規模病院様 – 設備投資資金として3億円を調達
  • 大阪府のクリニック様 – 運転資金として1500万円を調達
  • 東京都のクリニック様 – 運転資金として500万円を調達
  • 神奈川県のクリニック様 – 設備投資資金として600万円を調達
  • 宮崎県のクリニック様 – 設備投資資金として200万円を調達

医療機関向けファクタリングサービス 医療機関向けファクタリングサービス


03-6261-4925
受付時間 平日9:00~18:00
お問い合わせ
ページ上部へ